조선비즈 보도 · 검증된 절세
금융감독원장도 하는 절세,
이제 대표님 차례입니다.
고소득 전문직 · 법인 대표님. 매년 내는 세금, 벤처투자 소득공제로 합법적으로 돌려받으세요.
내 회사에 투자하고, 돌려받습니다.
- 1내 법인에 투자
개인투자조합을 통해 대표님 법인에 투자합니다.
- 2벤처기업 인증
적격투자 요건을 맞춰 투자유형 벤처기업으로 인증받습니다.
- 3소득공제 신고
투자금의 최대 100%를 종합소득에서 공제받습니다.
투자금의 최대 100%, 소득공제.
과세표준 1.8억~3억 · 3,000만원 투자 시, 약 1,254만원 절세.
3,000만원 이하분100%
3,000만원 초과 ~ 5,000만원 이하분70%
5,000만원 초과분30%
한도: 종합소득금액의 50% · 조세특례제한법 제16조
내 절세액 계산기버튼을 누르거나 밀어보세요
과세표준2억원
연소득에서 각종 공제를 뺀 금액입니다. 모르시면 상담에서 확인해 드립니다.
투자금액3,000만원
소득공제액3,000만원
예상 절세액
1,254만원
* 지방소득세 포함 추정치입니다. 공제 한도(종합소득금액 50%)는 과세표준 기준으로 근사했으며, 실제 절세액은 다른 공제·감면에 따라 달라집니다.
연간 100건+
직접 처리한 기업 인증
153명
회계사·세무사·경영지도사 네트워크
직접 처리한 벤처기업 확인서
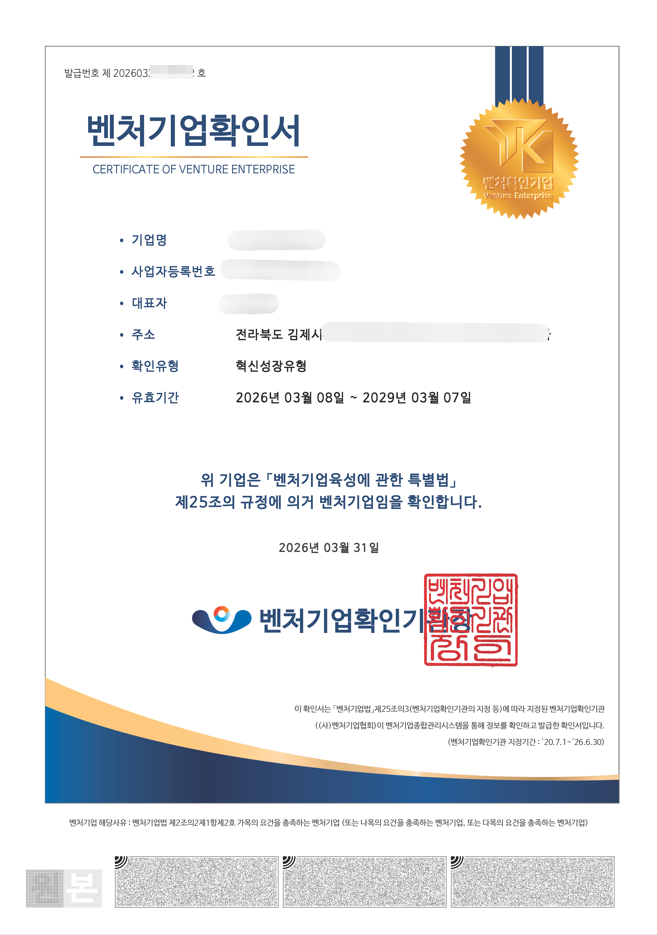
벤처기업 확인서
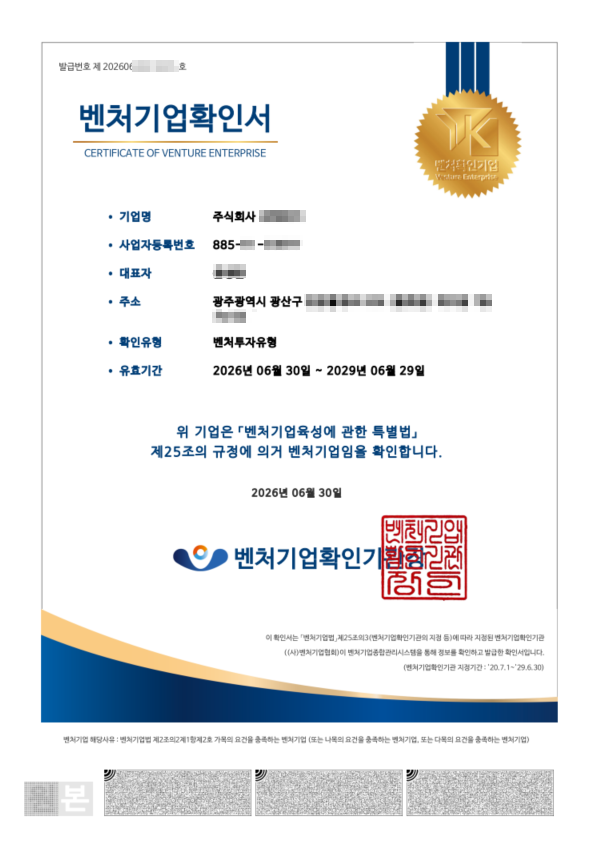
벤처투자유형 (결손기업)
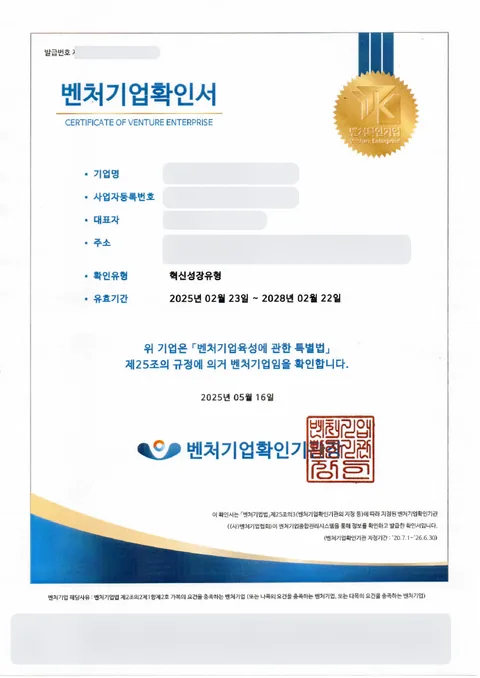
벤처기업 확인서
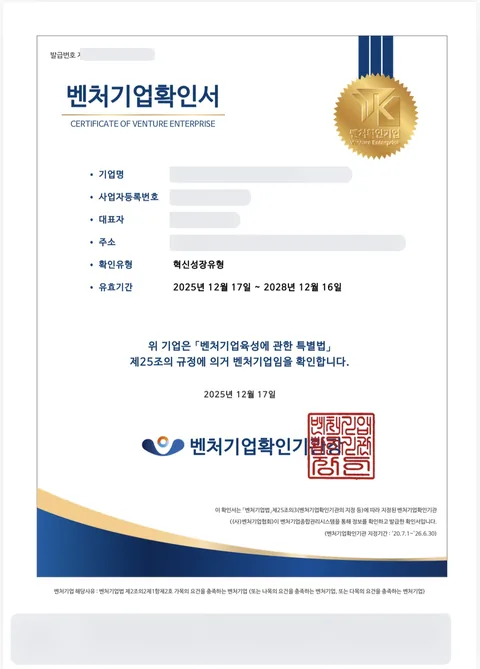
벤처기업 확인서
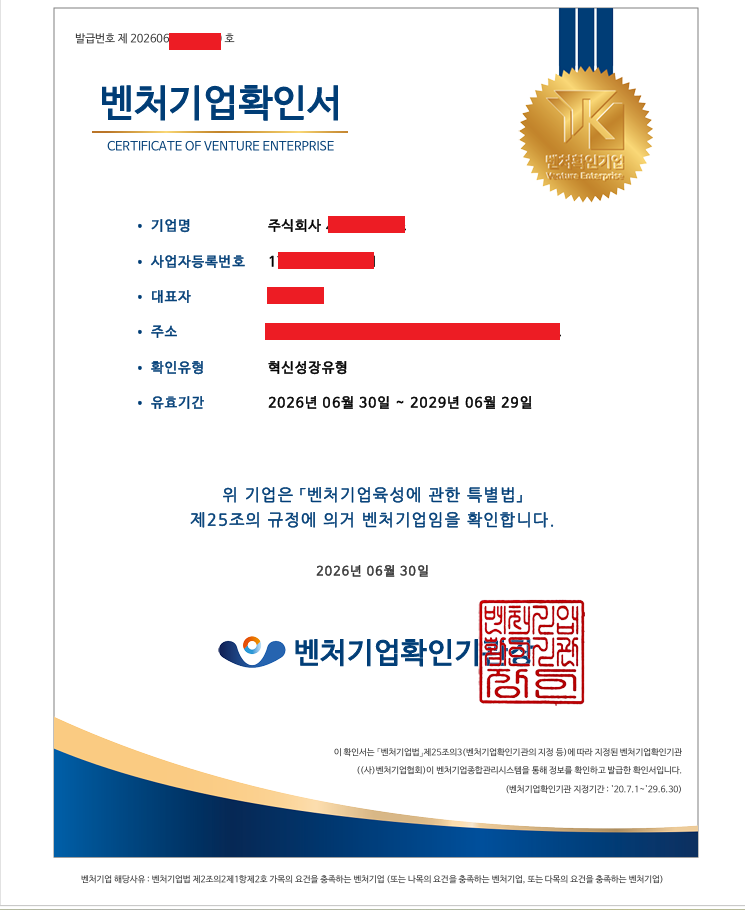
벤처기업 확인서
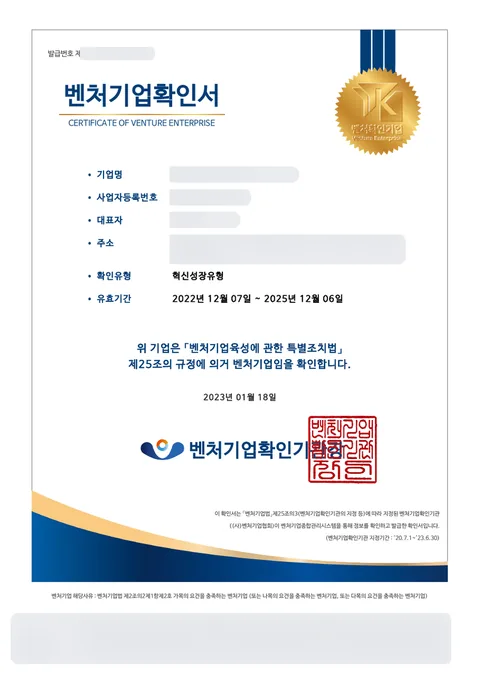
벤처기업 확인서
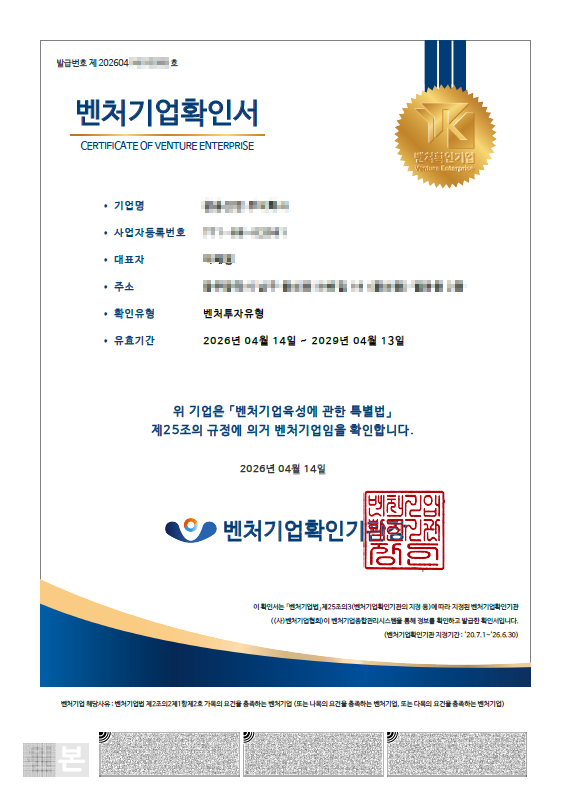
벤처기업 확인서
벤처기업 확인서
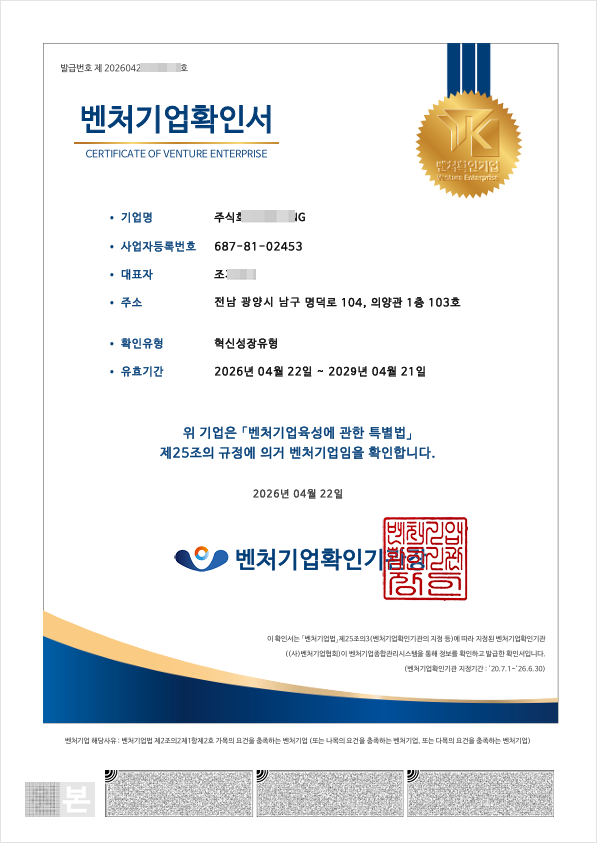
벤처기업 확인서
벤처기업 확인서
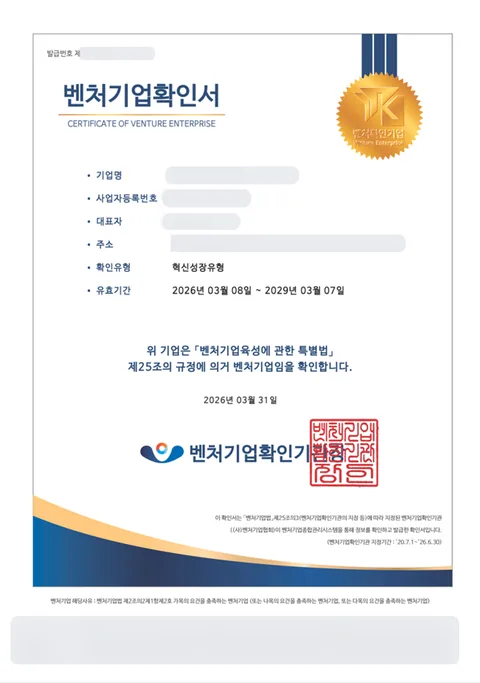
벤처기업 확인서
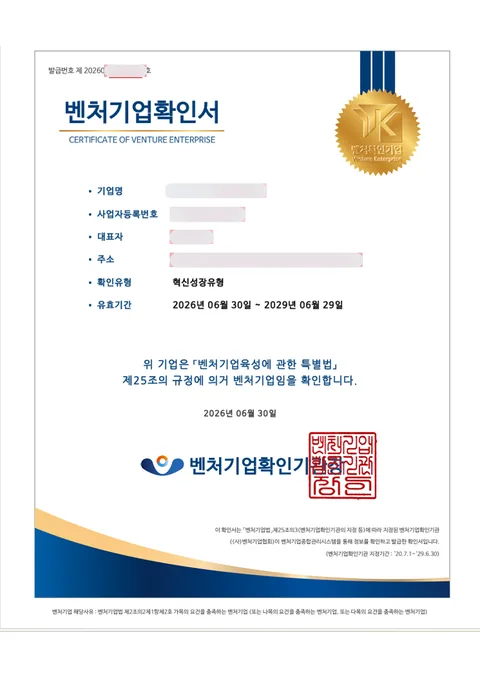
벤처기업 확인서
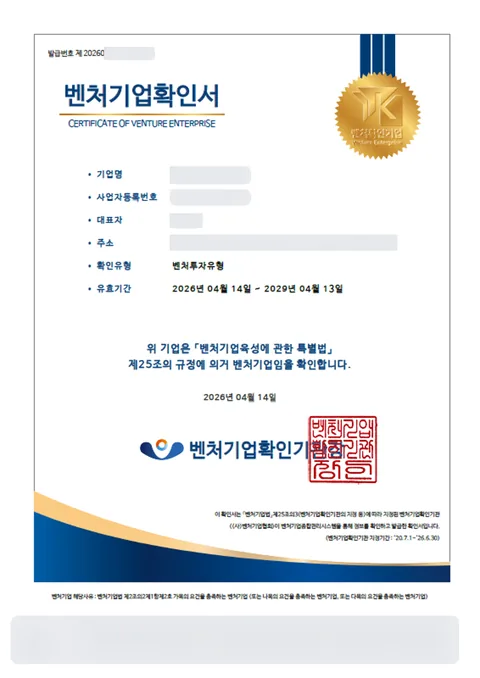
벤처기업 확인서
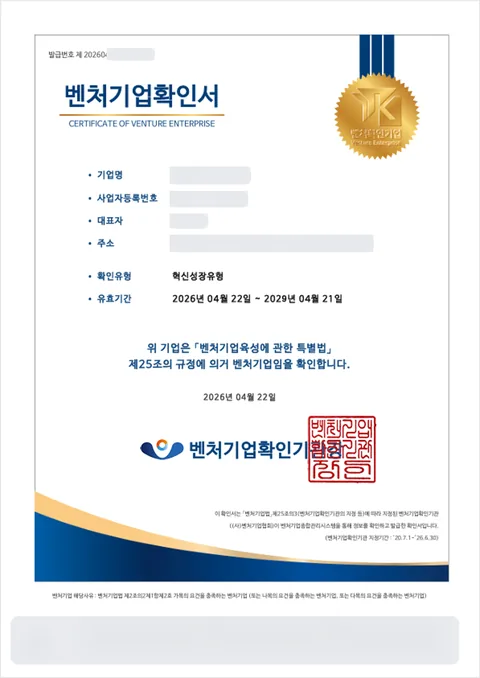
벤처기업 확인서
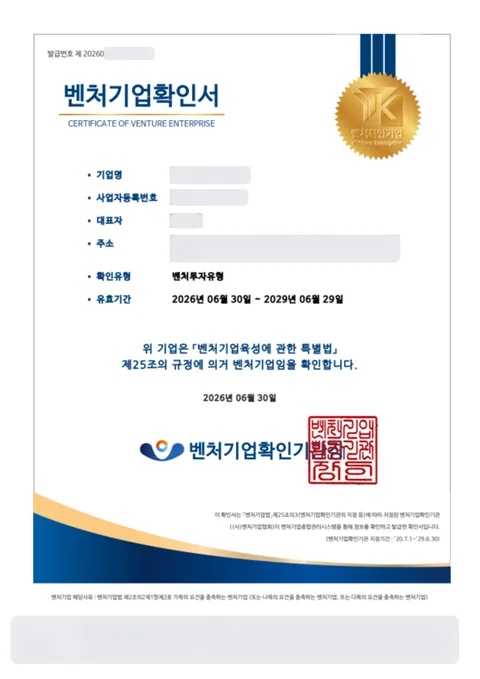
벤처기업 확인서
벤처기업 확인서
벤처투자유형 (결손기업)
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
벤처기업 확인서
자주 묻는 질문
직장인도 받을 수 있나요?+
근로소득도 종합소득금액에 포함되므로 대상이 될 수 있습니다. 공제 한도는 해당 연도 종합소득금액의 50%입니다.
투자금은 얼마나 유지해야 하나요?+
투자일부터 3년이 지나기 전에 지분을 이전하거나 회수하면 공제받은 세액이 추징됩니다. 3년 유지를 전제로 설계합니다.
투자할 때 이미 벤처기업이어야 하나요?+
아닙니다. 투자일부터 2년이 되는 날이 속하는 과세연도까지 벤처기업 등에 해당하게 되면 공제가 적용됩니다.
공제는 언제 받나요?+
원칙은 투자한 연도입니다. 투자 후 2년이 되는 날이 속하는 과세연도까지 중 한 해를 골라 공제 시기를 바꿔 신청할 수도 있습니다.
상담 비용이 있나요?+
상담은 무료입니다. 진행 비용은 대표님 상황과 구조를 확인한 뒤 미리 안내드립니다.
근거: 조세특례제한법 제16조 (2026.9.18 시행본). 개별 적용 여부는 상담에서 확인합니다.
가능 여부부터
무료로 확인하세요.
- · 대표님 상황에서 가능한 구조인지
- · 예상 공제액은 얼마인지
- · 진행 여부는 통화 후 결정